

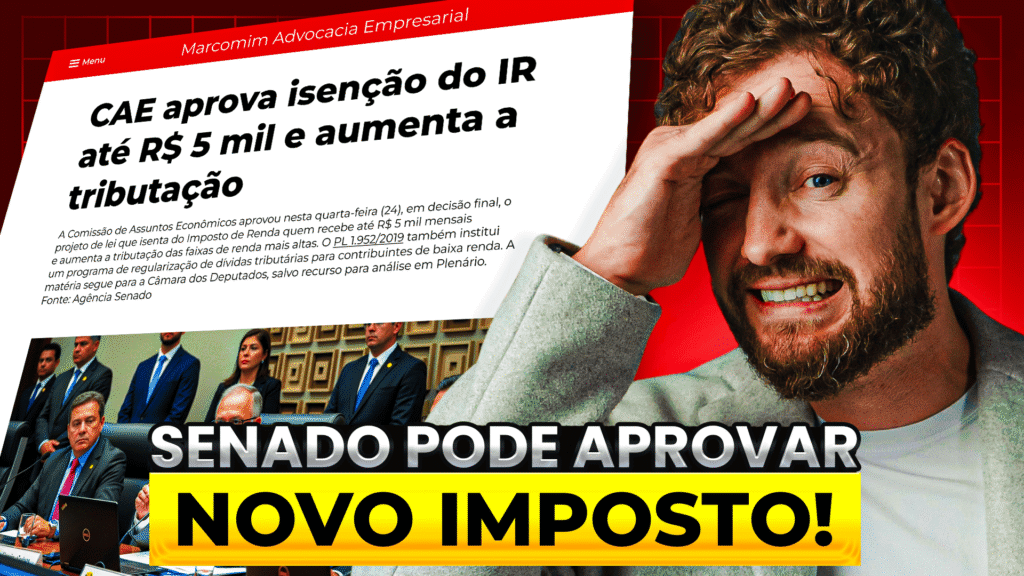
A recente aprovação pela Comissão de Assuntos Econômicos do Senado de um projeto que altera significativamente a tributação sobre distribuição de lucros representa uma das mudanças mais impactantes no cenário tributário brasileiro dos últimos anos. Esta mudança pode afetar diretamente milhares de empresários que hoje se beneficiam da isenção total na distribuição de lucros para pessoas físicas.
O Cenário Atual: Isenção Total até Dezembro de 2025
Atualmente, e garantidamente até 31 de dezembro de 2025, a distribuição de lucros de empresas (CNPJ) para seus sócios pessoas físicas (CPF) é completamente isenta de Imposto de Renda na pessoa física. Esta regra permite que empresários transfiram valores substanciais – seja R$ 100 mil, R$ 500 mil, R$ 1 milhão ou mais por mês – sem qualquer incidência tributária na pessoa física.
A lógica por trás desta isenção é que a empresa (pessoa jurídica) já pagou os tributos devidos sobre estes valores, evitando assim a dupla tributação. Este benefício tem sido fundamental para o planejamento tributário de empresários brasileiros, permitindo maior eficiência na gestão de recursos pessoais e empresariais.
As Mudanças Propostas: Nova Tributação a Partir de 2026
O projeto de lei em tramitação propõe mudanças significativas neste cenário. Embora a manchete destaque principalmente a isenção do Imposto de Renda para pessoas físicas com renda até R$ 5 mil mensais, existe um componente crucial que afetará diretamente os empresários: a criação de um novo imposto sobre distribuição de lucros.
Segundo o projeto, empresas que distribuírem lucros acima de R$ 50 mil mensais para seus sócios pessoas físicas estarão sujeitas à tributação progressiva, com alíquotas que variam de zero a 10%. Esta mudança representa uma quebra significativa no paradigma atual de isenção total.
O Processo de Aprovação: Onde Estamos Agora
É importante entender que esta mudança ainda não é lei. O projeto passou pela Comissão de Assuntos Econômicos do Senado e ainda precisa percorrer um longo caminho legislativo:
- Aprovação no Plenário do Senado: O próximo passo crucial
- Tramitação na Câmara dos Deputados: Onde pode sofrer alterações
- Sanção Presidencial: O presidente pode aprovar integralmente ou vetar parcialmente
Cada uma destas etapas pode resultar em mudanças no texto final, mas a probabilidade de aprovação é considerada alta, especialmente dado o contexto fiscal atual do governo.
A Lógica Fiscal por Trás da Mudança
A proposta reflete uma estratégia fiscal comum: dar benefícios para a população de menor renda enquanto aumenta a arrecadação junto àqueles com maior capacidade contributiva. O governo, enfrentando déficits orçamentários, busca equilibrar as contas públicas através desta redistribuição de carga tributária.
Para a população de menor renda, a isenção até R$ 5 mil e a redução de alíquotas até R$ 7,5 mil representam alívio significativo. Para os empresários, representa um novo desafio tributário que exigirá adaptações no planejamento financeiro.
Estratégias de Planejamento Tributário: Aproveitando a Janela de 2025
Empresários experientes sabem que o sucesso no Brasil depende largamente de um planejamento tributário eficiente. A possibilidade desta mudança cria uma janela de oportunidade única nos meses restantes de 2025.
Distribuição Integral de Lucros Acumulados
Uma estratégia fundamental é realizar a distribuição integral de todos os lucros acumulados da empresa até 31 de dezembro de 2025. Isso inclui não apenas os lucros de 2025, mas também lucros acumulados de anos anteriores (2020, 2021, 2022, 2023, 2024) que ainda não foram distribuídos.
Esta distribuição deve ser cuidadosamente planejada com base na análise contábil da empresa, identificando todos os lucros disponíveis para distribuição sem comprometer a operação do negócio.
O Mecanismo do Mútuo: Mantendo a Liquidez Empresarial
Uma preocupação natural dos empresários é: “Se eu distribuir todo o lucro, como minha empresa continuará operando?” A resposta está no mecanismo do mútuo, uma ferramenta jurídica perfeitamente legal e amplamente utilizada.
O processo funciona da seguinte forma:
- Distribuição de Lucros: A empresa distribui os lucros para o sócio pessoa física (isento até dezembro de 2025)
- Contrato de Mútuo: O sócio “empresta” este dinheiro de volta para a empresa
- Operação Normal: A empresa continua operando com este capital, mas agora registrado contabilmente como mútuo
Vantagens do Sistema de Mútuo
Quando necessário, em vez de distribuir novos lucros (que estariam sujeitos à nova tributação), a empresa simplesmente “devolve” o mútuo ao sócio. Como se trata da devolução de um valor já pertencente ao sócio, não há incidência de Imposto de Renda.
Adicionalmente, o mútuo pode prever juros baseados na taxa Selic. Neste caso, apenas os rendimentos (juros) estarão sujeitos à tributação na pessoa física, e apenas se excederem os limites de isenção. Este valor tributável será significativamente menor do que a tributação sobre o valor total da distribuição de lucros.
A Importância do Planejamento Tributário Profissional
O planejamento tributário não é apenas uma opção para empresários brasileiros – é uma necessidade de sobrevivência competitiva. Grandes empresas, como a Meta (Facebook), já comunicam abertamente aos usuários sobre a importância do planejamento tributário para redução de custos operacionais.
É fundamental que empresários busquem orientação especializada de advogados tributaristas experientes. Cada situação empresarial é única, e as estratégias devem ser personalizadas considerando:
- Estrutura societária da empresa
- Histórico de lucros e distribuições
- Fluxo de caixa operacional
- Objetivos de longo prazo dos sócios
- Outros aspectos do planejamento tributário já em vigor
Outras Alternativas Estratégicas
Além do mecanismo de mútuo, existem diversas outras estratégias que podem ser implementadas, dependendo da realidade específica de cada empresa:
- Reestruturação societária
- Alteração de regime tributário
- Criação de holdings
- Investimentos em previdência privada
- Estruturação de fundos de investimento
Cada uma destas alternativas possui particularidades e deve ser avaliada dentro do contexto específico de cada negócio.
Preparação para as Mudanças
Empresários que se antecipam às mudanças legislativas sempre saem em vantagem. Os próximos meses de 2025 representam uma janela única para implementar estratégias que podem resultar em economia tributária significativa nos anos seguintes.
É recomendável que empresários:
- Realizem auditoria contábil para identificar todos os lucros disponíveis para distribuição
- Consultem especialistas para desenvolver estratégias personalizadas
- Implementem as medidas ainda em 2025, aproveitando a isenção vigente
- Acompanhem o andamento do projeto de lei para ajustes de última hora
Impactos de Longo Prazo no Ambiente de Negócios
Esta mudança tributária pode ter implicações profundas no ambiente de negócios brasileiro. Empresários que tradicionalmente mantinham lucros nas empresas para aproveitar a isenção na distribuição podem precisar revisar completamente suas estratégias financeiras.
Por outro lado, a medida pode estimular maior profissionalização do planejamento tributário, forçando empresários a buscar estruturas mais sofisticadas e eficientes, o que pode resultar em maior competitividade no longo prazo.
Conclusão
A possível mudança na tributação sobre distribuição de lucros representa um marco significativo no cenário tributário brasileiro. Embora ainda não seja lei definitiva, a probabilidade de aprovação é alta, e empresários prudentes devem se preparar desde já.
A janela de oportunidade em 2025 é limitada e valiosa. Empresários que agirem proativamente, implementando estratégias de planejamento tributário adequadas, estarão melhor posicionados para enfrentar o novo cenário tributário a partir de 2026.
O sucesso nesta transição dependerá da qualidade do planejamento tributário implementado, da orientação profissional adequada e da rapidez na implementação das estratégias enquanto a isenção ainda está em vigor.
A mensagem central é clara: o tempo para ação é agora, e a preparação adequada pode fazer a diferença entre uma transição suave e impactos financeiros significativos quando as novas regras entrarem em vigor.